En France, après un accord de principe, il faut encore attendre que la banque termine l’étude du dossier et émette une offre de prêt définitive. Aucun délai légal général ne fixe cette période : elle dépend notamment des justificatifs à vérifier, de la situation de l’emprunteur et des garanties à mettre en place. Une fois l’offre reçue, un délai de réflexion de dix jours s’applique avant toute acceptation. Il faut également tenir compte de la date limite prévue dans le compromis de vente.
Pour bien anticiper son achat, il est donc essentiel de distinguer le temps de traitement bancaire, les obligations réglementaires liées à l’offre et le délai contractuel de financement.
Quel délai prévoir après un accord de principe ?
Un accord de principe indique que les premières informations communiquées à la banque permettent d’envisager favorablement le financement. Il ne signifie toutefois pas que toutes les vérifications sont terminées. L’établissement doit encore examiner les pièces justificatives, confirmer la solvabilité de l’emprunteur et vérifier que les conditions du crédit correspondent au projet.
La durée de cette phase varie selon les établissements et les situations personnelles. Un dossier complet et cohérent peut faciliter son traitement, tandis qu’une pièce manquante, une situation financière nécessitant des vérifications supplémentaires ou une garantie encore à organiser peuvent prolonger l’attente.
Il n’existe pas de délai légal universel entre l’accord de principe et l’émission de l’offre de prêt. La meilleure indication reste le calendrier communiqué par l’établissement après examen des éléments réellement nécessaires au dossier.
Pourquoi l’accord de principe ne garantit-il pas encore le crédit ?
L’accord de principe correspond à une première appréciation du projet. Il permet de savoir que le financement semble envisageable à partir des informations disponibles, mais ne remplace pas l’offre formelle de crédit. La banque peut encore demander des justificatifs, approfondir son analyse ou constater qu’une condition nécessaire n’est pas remplie.
Cette distinction est particulièrement importante lorsqu’un compromis de vente a déjà été signé. En France, un simple accord de principe ne suffit pas à remplir la condition suspensive d’obtention du prêt : il faut obtenir une offre ferme et sans réserve correspondant aux caractéristiques prévues dans le contrat.
La condition suspensive est remplie dès la présentation d’une offre ferme et sans réserve conforme aux caractéristiques prévues dans la promesse. L’acceptation de cette offre par l’emprunteur intervient ensuite, après le délai légal de réflexion.
Quelles vérifications peuvent prolonger l’étude du dossier ?
Après le premier accord, la banque doit disposer d’éléments suffisamment précis pour apprécier le risque du financement. Plusieurs aspects peuvent nécessiter des échanges complémentaires.
Les revenus, les charges et la situation professionnelle
L’établissement examine notamment les revenus réguliers, les charges récurrentes et les crédits déjà en cours. Il peut demander des bulletins de salaire, des avis d’imposition, des relevés de compte ou des justificatifs concernant une activité indépendante. Une évolution récente de la situation professionnelle ou des revenus peut également nécessiter des explications.
Pour limiter les échanges supplémentaires, l’emprunteur peut vérifier que les documents transmis sont complets, lisibles et suffisamment récents. Il doit aussi signaler toute modification importante de sa situation pendant l’instruction.
L’apport personnel et la cohérence du projet
La banque peut vérifier l’origine et la disponibilité de l’apport, le montant à financer et la cohérence entre le projet immobilier et les informations communiquées. Si le prix d’acquisition ou le plan de financement évolue, elle doit pouvoir réexaminer les éléments concernés.
L’assurance emprunteur et les garanties
L’assurance emprunteur et la garantie du crédit font également partie des éléments susceptibles de prolonger le traitement. Selon le dossier, il peut être nécessaire de compléter des formalités d’assurance, de transmettre des informations supplémentaires ou de finaliser le mécanisme de garantie retenu.
Il est utile de demander à son conseiller si ces deux aspects sont déjà validés ou s’ils constituent encore des étapes en attente. Cette question permet de comprendre plus précisément ce qui empêche l’émission de l’offre.
Les caractéristiques du financement doivent également correspondre à la nature de l’opération : achat d’une résidence, investissement locatif ou travaux. Les catégories de prêts et leurs conditions d’accès peuvent différer selon le projet. Il est ainsi possible de vérifier les solutions d’emprunt proposées par SG, notamment les financements à taux fixe, le prêt à taux zéro, le crédit relais ou certaines solutions destinées aux travaux. Leur disponibilité dépend des critères propres à chaque financement.
Quels délais s’appliquent une fois l’offre de prêt reçue ?
La réception de l’offre marque une nouvelle étape, distincte de l’instruction bancaire. Le Code de la consommation prévoit des règles précises pour permettre à l’emprunteur d’examiner les conditions du financement avant de s’engager.
| Étape | Délai ou règle | Point de départ | Portée |
|---|---|---|---|
| Instruction après accord de principe | Variable, sans délai légal général | Accord préliminaire | Finalisation et contrôles du dossier |
| Réflexion sur l’offre | 10 jours | Lendemain de la réception | Acceptation impossible avant expiration |
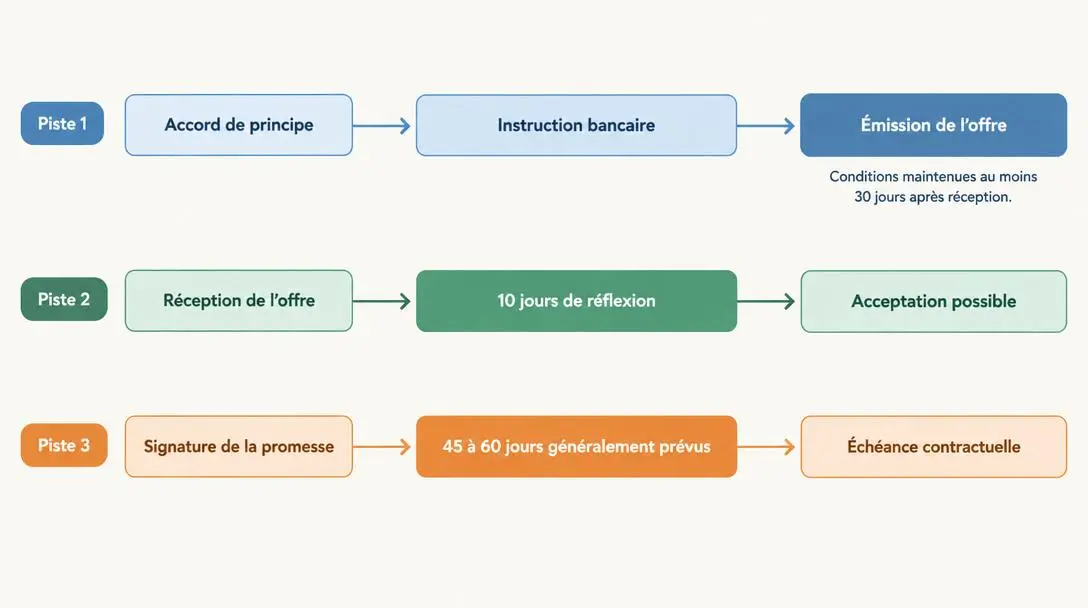
| Maintien de l’offre | 30 jours minimum | Réception de l’offre | Conditions maintenues par le prêteur |
| Condition suspensive | 45 à 60 jours généralement prévus | Signature de la promesse | Délai contractuel, minimum légal d’un mois |
Les dix jours de réflexion obligatoires
En France, l’emprunteur ne peut pas accepter son offre de prêt immédiatement après l’avoir reçue. Il doit respecter un délai de réflexion de dix jours qui commence le lendemain de la réception. L’acceptation peut intervenir à partir du onzième jour.
Ce délai lui permet de relire les conditions financières et contractuelles : montant emprunté, durée, taux, coût total, assurance et modalités de remboursement. Il ne s’agit pas d’une nouvelle période d’instruction bancaire, mais d’une protection accordée à l’emprunteur.
Les conditions de l’offre doivent par ailleurs être maintenues par le prêteur pendant au moins trente jours à compter de sa réception. Cette durée minimale ne signifie pas que l’emprunteur dispose de trente jours supplémentaires de réflexion obligatoire.
L’acceptation de l’offre ne signifie pas que les fonds sont immédiatement versés. Aucun versement ne peut intervenir avant cette acceptation. Le déblocage constitue une étape distincte, dont le calendrier dépend des modalités de l’opération immobilière et du financement prévu.
Ces règles sont détaillées par la DGCCRF dans ses informations sur le délai de réflexion légal, qui rappelle également l’importance de lire les documents remis avec l’offre.
Comment le délai bancaire s’articule-t-il avec le compromis de vente ?
Lorsqu’un achat immobilier est financé par un emprunt, le compromis ou la promesse de vente prévoit généralement une condition suspensive d’obtention du prêt. Cette clause protège l’acquéreur si le financement n’est pas obtenu, sous réserve de respecter les modalités et les démarches contractuelles prévues.
En pratique, le délai prévu pour obtenir le financement est généralement de 45 à 60 jours après la signature de la promesse. Il ne peut pas être inférieur à un mois. Il faut toutefois se référer à la durée effectivement inscrite dans le contrat : c’est cette échéance qui doit guider le suivi du dossier.
La clause précise également les caractéristiques du crédit recherché. Il peut notamment s’agir du montant emprunté, de la durée et du taux maximal accepté. Les demandes de financement doivent rester cohérentes avec ces conditions. Une offre portant sur des caractéristiques différentes ne répond pas nécessairement aux exigences de la condition suspensive.
La fiche officielle de Service Public consacrée à la condition suspensive de prêt précise ces règles et rappelle qu’un accord de principe ne suffit pas à démontrer l’obtention définitive du financement.
Attention à la date du compromis. Le délai de 45 à 60 jours généralement prévu concerne la condition suspensive et non une promesse de traitement bancaire. La clause signée et les caractéristiques du prêt demandé restent déterminantes.
Comment suivre son dossier sans compromettre son achat ?
Pour éviter de découvrir trop tard qu’un élément manque, l’acquéreur a intérêt à suivre régulièrement l’avancement du dossier. Il ne s’agit pas de multiplier les relances, mais d’identifier clairement les étapes qui restent à accomplir.
- Confirmer que la banque a reçu toutes les pièces justificatives.
- Demander la liste précise des documents ou informations encore manquants.
- Vérifier l’avancement de l’assurance emprunteur et de la garantie.
- Demander une estimation individualisée de la date d’émission de l’offre.
- Comparer cette échéance à la date inscrite dans la condition suspensive.
- Prévenir le notaire et le vendeur si un dépassement devient possible.
Si le calendrier devient trop serré, il est préférable d’en parler rapidement au notaire et au vendeur. Une éventuelle prorogation de la date prévue peut être discutée, mais elle nécessite un accord et ne doit jamais être considérée comme automatique.
Il faut également conserver les échanges avec la banque et les justificatifs des démarches effectuées. En cas de difficulté, ces éléments peuvent aider à démontrer que l’acquéreur a respecté les obligations prévues dans la promesse.
Anticiper plutôt que compter sur une date garantie
Après un accord de principe, le crédit immobilier n’est pas encore définitivement obtenu : la banque doit finaliser son analyse avant d’émettre l’offre. Les dix jours de réflexion commencent seulement après réception de celle-ci, tandis que la condition suspensive du compromis suit son propre calendrier. L’acceptation de l’offre constitue encore une étape distincte du déblocage des fonds.
La meilleure précaution consiste donc à demander régulièrement quelles vérifications restent nécessaires, à transmettre rapidement les pièces demandées et à surveiller la date limite inscrite dans la promesse de vente. C’est cette coordination entre banque, emprunteur et notaire qui permet de gérer l’attente sans confondre les différentes étapes du financement.